Diaporama
Slide 1 selected

Catégorie
RDC : à Paris, Jules Alingete détaille les rouages de la "Patrouille financière" à l'occasion du vernissage de son livre
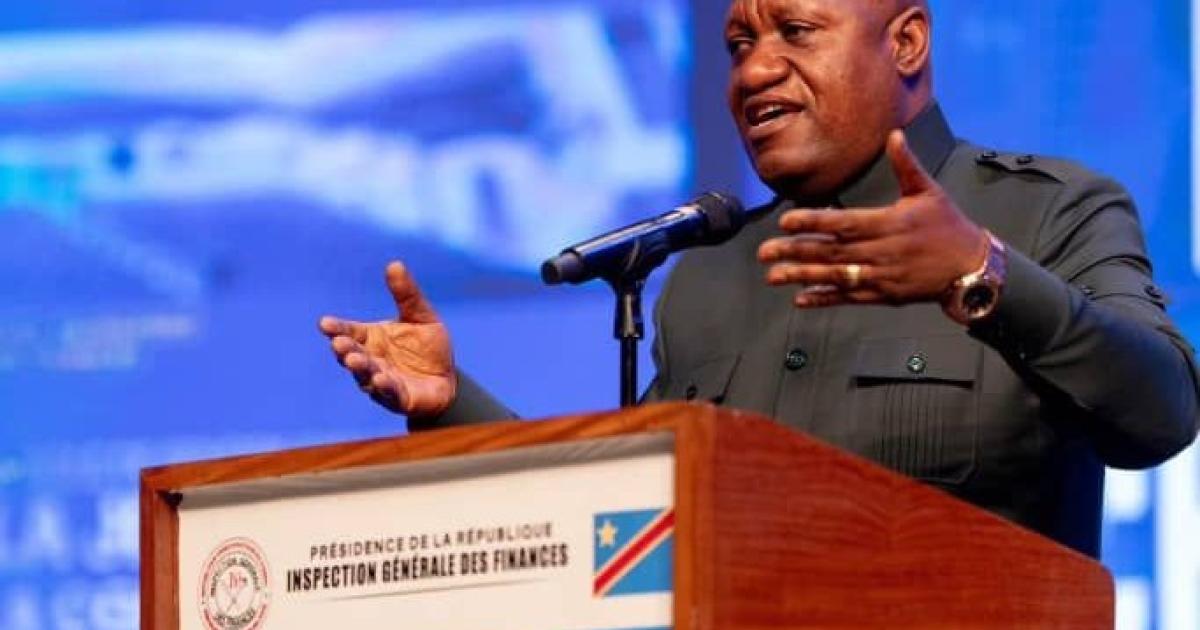
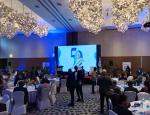
C'est en marge du vernissage, vendredi à Paris, de son ouvrage intitulé "Le contrôle à priori des finances publiques en RDC : la raison d'être de la Patrouille financière", que l'ancien inspecteur général des finances, chef de service de la RDC, Jules Alingete, a présenté en détail le mécanisme qui a forgé sa réputation de gendarme des finances publiques congolaises.
Le président Tshisekedi, "source d'inspiration" de la Patrouille financière
Selon Jules Alingete, l'impulsion politique du chef de l'État, Félix-Antoine Tshisekedi Tshilombo, a été déterminante dans la création de ce dispositif. « Face à la volonté politique clairement affichée par le chef de l'État [...] de mener une lutte sans merci contre la mauvaise gouvernance de la chose publique, il fallait trouver un mécanisme efficace pour faire avancer le combat contre la corruption », a-t-il déclaré, ajoutant avoir perçu chez le président « une réelle détermination à éradiquer ce fléau ». C'est cette conviction qui a conduit l'IGF à activer le contrôle à priori, un mécanisme pourtant déjà prévu par le législateur, mais resté lettre morte jusque-là.
Un contrôle inséré au cœur du circuit de la dépense
Le dispositif ne s'exerce pas après coup, mais s'insère directement dans la chaîne de la dépense publique, laquelle comprend classiquement quatre étapes : l'engagement, la liquidation, l'ordonnancement et le paiement. L'IGF a choisi de se positionner juste après la liquidation, avant que l'ordonnateur ne donne l'ordre de payer.
Dans la pratique, chaque ministère est tenu de transmettre chaque semaine son plan de décaissement à l'Inspection, qui en examine la régularité, la conformité et l'opportunité. En cas de doute, elle peut interdire au gestionnaire tout mouvement sur les comptes concernés. Jules Alingete a notamment cité l'exemple récurrent des acquisitions immobilières fictives, un procédé fréquemment utilisé, selon lui, pour détourner des fonds publics, l'IGF vérifiant dans ce cas l'existence réelle du bien et sa valeur.
Recettes fiscales et exonérations également sous surveillance
Le contrôle à priori s'était étendu aussi aux recettes de l'État. Juste après la taxation, l'IGF s'assure qu'aucune sous-évaluation volontaire n'a été pratiquée au bénéfice d'un contribuable. Sur le volet des exonérations fiscales, l'Inspection doit être consultée avant toute application par les administrations concernées, notamment pour évaluer la contrepartie réellement obtenue par l'État.
« C'est un contrôle qui s'impose », a résumé Jules Alingete, insistant sur sa dimension préventive : contrairement au contrôle à posteriori, où « l'argent est déjà parti », ce dispositif viserait à bloquer les irrégularités avant qu'elles ne se traduisent par une perte effective pour le Trésor public.
Ce mécanisme, mis en œuvre depuis 2020, est aujourd'hui au cœur de l'ouvrage que l'Inspecteur général vient de présenter à Paris, où il en retrace la genèse et la philosophie.