Catégorie
Facture normalisée : un instrument de transparence et de mobilisation des recettes fiscales sans créer un nouvel impôt (Tribune)
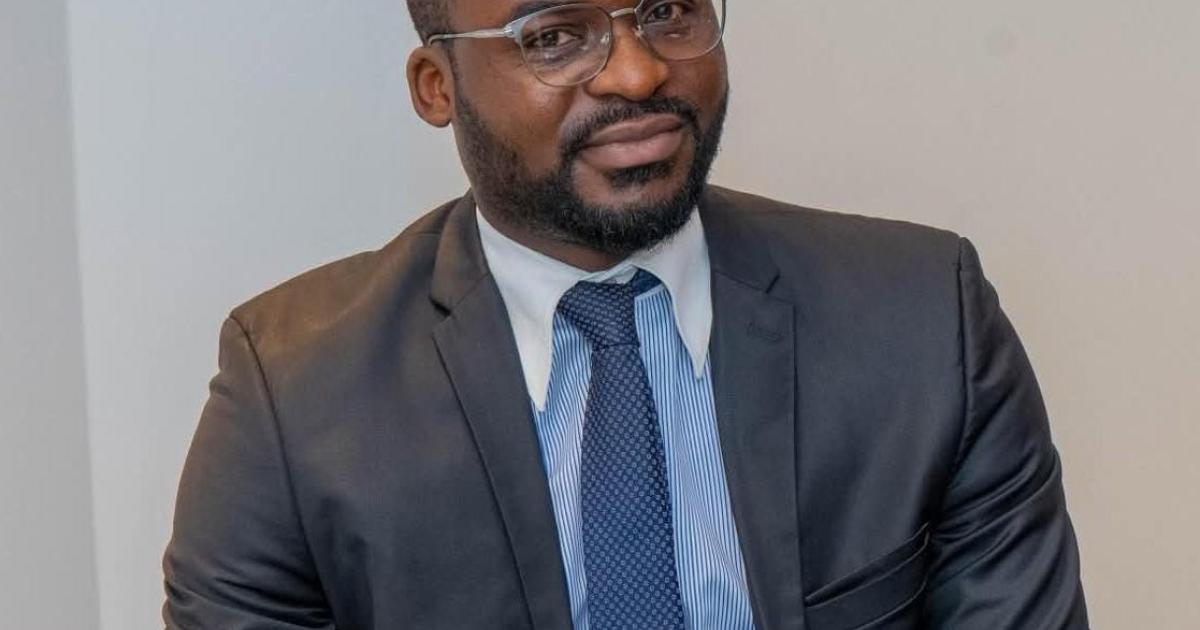
Par Lionel KUBUYA NYANDU
Expert en Suivi et Évaluation des Politiques publiques | Spécialisation en Fiscalité et Parafiscalité congolaises (ENA-RDC)
La mobilisation des recettes fiscales demeure un enjeu majeur pour les finances publiques de la République démocratique du Congo. Elle ne dépend pas uniquement du niveau des prélèvements obligatoires, mais également de la capacité de l’administration à identifier les opérations imposables, à en assurer la traçabilité et à garantir le respect des obligations fiscales. C’est dans cette perspective que s’inscrit la mise en place de la facture normalisée, notamment en matière de Taxe sur la Valeur Ajoutée (TVA).
La facture normalisée est un document fiscal sécurisé, émis au moyen d’un dispositif électronique fiscal (DEF) reconnu par la Direction Générale des Impôts (DGI). Elle permet d’enregistrer les principales données d’une transaction, notamment l’identité des parties, la nature des biens ou services, les montants facturés et les taxes applicables. Son authentification repose notamment sur un code et un QR code.
L’intérêt de ce dispositif apparaît plus clairement à travers le mécanisme de la TVA. Cet impôt indirect sur la consommation est supporté, en principe, par le consommateur final. Les entreprises assujetties interviennent dans sa collecte et son reversement au Trésor public. Elles peuvent, sous réserve des conditions légales, déduire la TVA supportée sur leurs achats professionnels de celle collectée sur leurs ventes imposables. Le solde ainsi déterminé constitue la TVA due.
Dans ce mécanisme, la facture n'est pas une simple pièce commerciale. Elle constitue un justificatif essentiel de l'opération et permet de documenter la TVA facturée ainsi que celle supportée en amont. La fiabilité de la facturation conditionne donc, dans une certaine mesure, la qualité des informations sur lesquelles repose le suivi fiscal des transactions.
C’est précisément l’apport recherché par la facture normalisée. En sécurisant les documents émis et en assurant la transmission des données à l’administration fiscale, elle améliore la visibilité de cette dernière sur les opérations réalisées par les contribuables. Elle facilite notamment le rapprochement entre les ventes déclarées et les données issues de la facturation. Ce dispositif peut ainsi contribuer à détecter les omissions de recettes, les incohérences déclaratives et certaines pratiques de fraude à la TVA.
Il convient toutefois de distinguer la TVA perçue à l’importation de celle générée par les opérations réalisées sur le marché intérieur. La facture normalisée renforce principalement le suivi des transactions intérieures entrant dans son champ d’application. Elle complète ainsi le dispositif de mobilisation de la TVA, sans se substituer aux mécanismes de perception au cordon douanier.
Une précision est également nécessaire : la facture normalisée n’instaure pas un nouvel impôt et ne modifie pas, par elle-même, le taux de la TVA. Elle vise plutôt à fiabiliser la facturation et à renforcer le suivi des opérations soumises aux obligations prévues par la réglementation.
Pourquoi cette réforme concerne-t-elle chaque Congolais ?
Son intérêt dépasse le seul cadre de l’administration fiscale. Pour le consommateur, la facture normalisée constitue une preuve de la transaction et lui permet de disposer d'informations plus fiables sur son achat, le montant payé et les taxes appliquées. Lorsqu'elle est exigée par la réglementation, il est donc dans son intérêt de la réclamer.
Pour les opérateurs économiques, elle participe à l'assainissement de l'environnement des affaires. Les entreprises qui s'acquittent régulièrement de leurs obligations fiscales ne devraient pas être pénalisées par la concurrence d'opérateurs qui dissimulent leurs ventes ou échappent à l'impôt. Une meilleure traçabilité des transactions peut contribuer à rétablir des conditions de concurrence plus équitables.
Pour l'État, l'enjeu est celui de l'élargissement de l'assiette effectivement déclarée et de l'amélioration du rendement de l'impôt. Une meilleure connaissance des opérations économiques permet de renforcer le suivi des obligations fiscales et, potentiellement, d'accroître les recettes mobilisées pour financer les dépenses publiques.
Il serait cependant excessif d'attribuer à la facture normalisée, à elle seule, la capacité de garantir le paiement intégral de la TVA due. La sécurisation de la facturation constitue une avancée dans la maîtrise de l'information fiscale, mais elle doit s'accompagner de contrôles adaptés, d'un recouvrement efficace et du respect des obligations par les contribuables. La qualité de sa mise en œuvre dépendra également de l'accompagnement des entreprises, notamment celles qui rencontrent des contraintes techniques ou financières pour s'adapter au dispositif.
En définitive, la facture normalisée doit être comprise comme un instrument de modernisation de la gestion fiscale. Son efficacité ne se mesurera pas uniquement au nombre de factures émises, mais surtout à sa capacité à améliorer la traçabilité des opérations, la fiabilité des déclarations et la mobilisation effective des recettes publiques.
Sa réussite repose sur une responsabilité partagée : celle de l'administration fiscale dans la mise en œuvre et le contrôle du dispositif, celle des opérateurs économiques dans le respect de leurs obligations et celle des consommateurs dans l'adoption du réflexe de demander leur facture.
La facture normalisée ne crée pas l'impôt ; elle contribue à rendre son application plus traçable, plus transparente et plus efficace.